東京のキャッシュレス入門:Suica・ICカード・QR決済の使い分け
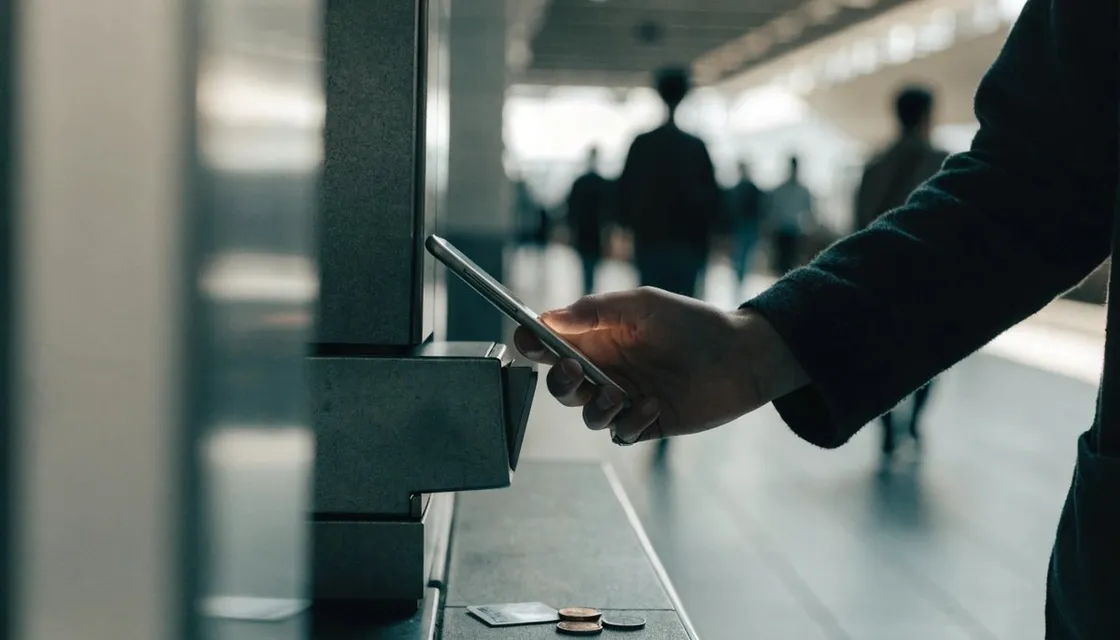
日本といえば現金の国、というイメージがあります。でも東京の都心で暮らすなら、そのイメージはもう10年ほど前の話です。リモートワーカーの支払いは、シンプルな組み合わせで足ります。スマホにSuicaを入れる。日本の携帯番号があれば、QR決済アプリをひとつ足す。あとは、まだ現金しか使えない一部の店のために、少しだけ現金を持っておく。
これで、たいていの日は財布を開かずに過ごせます。
いちばん役に立つのは交通系ICカードです。電車に乗るためだけのものではないんです。
スマホに入れてしまえば、同じタッチでコンビニ、自動販売機、多くの飲食店、駅のコインロッカーまで払えるので、小銭のことはほとんど考えなくなります。
東京で「完全キャッシュレス」をめざす必要はありません。現金を毎日使うものから、たまに出番があるものに変えられれば十分です。
まずはモバイルICカードから
交通系ICカードの二大巨頭がSuicaとPASMOで、普段使いならどちらでもほぼ同じです。まずこれを入れておきたいのは、使える場所が圧倒的に多いからです。
少額の支払いならほとんどの場面で使えて、タッチひとつで済み、サインも暗証番号もいりません。
iPhoneやApple Watchなら、WalletアプリにSuicaをそのまま追加して、登録してあるカードからチャージできます。これがいちばんスムーズで、カード本体もいりません。ただ、海外で発行されたカードだとSuicaへのチャージが通らないこともあります。断られたら、別のカードか現金でチャージしてください。
日本以外で買ったAndroidの多くは、日本のFeliCaチップに対応していません。モバイルSuicaを追加できなければ、カードのSuicaを使いましょう。ちなみに、無記名のSuicaとPASMOはチップ不足でしばらく販売が止まっていましたが、2025年3月1日に再開しています。同じ2025年3月には、JR東日本から訪日客向けのiPhone専用アプリ「Welcome Suica Mobile」も出ました。
このあたりのルールはよく変わるので、どこかで読んだ情報は念のため確かめてください。
身につけたい習慣は、チャージくらいです。駅の精算機ならどこでも現金でチャージできますし、モバイルなら登録したカードから数秒で入金できます。
いつも数千円ほど残しておけば、改札やレジで慌てることはまずありません。
QR決済アプリを一つ足す
ICカードが使えない店でも、日本のQR決済アプリならたいてい払えます。いちばん広く使えるのはPayPayで、楽天ペイやd払いなども、ほぼ同じような店で使えます。
小さな飲食店や市場、海外のクレジットカードを扱っていない個人商店で、レジ横に立ててあるあのコードです。
ただ、これらのアプリは日本の携帯番号で使うことを前提に作られています。PayPayの公式ヘルプも、携帯電話番号で登録すると案内しているだけで、海外の番号で登録できるとは書いていません。自分の国のSIMのまま登録するつもりで計画しないほうが安全です。
日本の番号がないなら、自分の国のウォレットがそのまま使えないか確かめてみてください。2026年6月時点で、PayPay加盟店では17の国と地域の35の海外決済サービスが使え、その多くはAlipay+経由です。訪日客の約8割を占める国をカバーしています。とはいえ、まだ対応していない店もありますし、条件もよく変わるので、当てにする前に自分のアプリで確認しておきましょう。
短期滞在で設定の手間を省きたいなら、ICカードと非接触のクレジットカードがあれば、必要な場面はほとんどカバーできます。
残りはタッチ決済のクレジットカードで
VisaやMastercardのタッチ決済は東京で一気に広がり、多くのチェーン店や百貨店、大きめの飲食店で使えるようになりました。手持ちのカードが日本での設定なしにそのまま使えるので、旅行で来た人にはいちばん手軽なつなぎ役です。
カードを改札でタッチして乗れる路線も出てきました。2025年12月23日からは、都営地下鉄と京急線の全駅で、タッチ決済に対応したクレジット・デビット・プリペイドカードが使えます。自動改札で使えるか有人窓口で対応するかは、駅によって違います。対応路線は増えているので、使う駅は鉄道会社のページで確かめてください。
海外のカードについて、ひとつ実際的な注意を。都心の新しい店や観光客の多い場所では通りやすく、地元の小さな店になるほど通りにくくなります。
ICカードを第一に、クレジットカードを第二に、現金は予備に。この順で重ねておけば、レジの前で立ち往生することはまずありません。
それでも現金が要る場面
現金がなくなったわけではありません。まったく持たずにいると、いつかどこかで困ります。
古くからある小さな飲食店、一部の居酒屋やクリニック、昔ながらの旅館、地元のお祭りや屋台、それに多くのお寺や神社では、今も現金のほうが歓迎されるか、現金しか使えないことがあります。友だちと割り勘するときも、アプリをあれこれ使い分けるより現金のほうがずっと楽です。
ありがたいことに、現金を引き出すのは簡単です。銀行のATMでカードが読み取れないときは、コンビニのATMを使えば確実です。
セブン-イレブンにあるセブン銀行ATMは、Visa、Mastercard、American Express、JCB、銀聯、Discover、ダイナースクラブのカードに対応していて、画面は12言語で表示できます。ローソンにあるローソン銀行ATMでも、海外で発行されたカードで引き出せます。多くのファミリーマートにはゆうちょ銀行のATMがあり、Visa、Mastercard、JCB、銀聯、Discoverで引き出せます(1回あたりの上限があります)。持ち歩くのは一週間分ではなく、一日二日分くらいがちょうどいいでしょう。
万一のための紙幣を一枚、バッグに折りたたんで入れておきましょう。カードが使えない店にかぎって、準備していないときに現れるものです。
そのまままねできる組み合わせ
ほとんどのリモートワーカーなら、やることは短いチェックリストで済みます。スマホにSuicaかPASMOを入れて、残高を切らさない。
大きめの買い物やチェーン店用に、非接触のクレジットカードを持つ。日本の番号と口座があれば、PayPayも入れる。
少しだけ現金を持ち、いちばん近いコンビニATMの場所を知っておく。これで電車、コンビニ、飲食店、買い物、たまに出くわす現金だけの店まで、ほとんど何も考えずに回せます。
便利だから、というだけの話ではありません。小銭を探す、カードのタッチがうまくいかない、この店はカードが使えるのかと迷う。
そういう小さなひっかかりこそ、仕事のリズムを崩すんです。最初の一週間で支払いまわりを整えておくと、東京はぐっと暮らしやすくなります。
よくある質問
キャッシュレスにするには日本の銀行口座が必要ですか。 基本的にはいりません。
ICカード(スマホでもカードでも)に、非接触で使える海外のクレジットカードがあれば、ほとんどの場面は困りません。PayPayなどのQRアプリは日本の携帯番号を前提にしているので、番号なしで登録できるとは思わないでください。そのかわり、Alipay+経由で海外のウォレットを受け付けるPayPay加盟店が増えているので、自分の国の決済アプリが使えるか確かめておくと安心です。
SuicaとPASMO、どちらがいいですか。 普段使いなら、ほとんど差はありません。
使える場所も使い方も同じです。自分のスマホでいちばん簡単に追加できるほうを選べば大丈夫。iPhoneなら、WalletアプリにSuicaを入れるのがたいていいちばん早いです。
小さな店でカードやスマホで払うのは失礼ですか。 失礼ではありません。ただ、まず確認しましょう。
小さな店や昔ながらの店は現金だけのことが多いので、レジまわりにカードの読み取り機や決済サービスのロゴがあるか見てください。迷ったらひと言聞けば、レジの前で気まずい思いをせずに済みます。